Banka Hesabına Gelen IBAN Transferleri ve Başkasının POS Cihazını Kullanma Cezası: Mükellef Bilgilendirme Rehberi
7524 sayılı Kanun ile şahsi IBAN ile tahsilat ve başkasına ait POS cihazı kullanımı için cezalar katlandı. Mali müşavirlerin mükelleflerini uyarma rehberi.
Rahat Beyan Teknoloji & Mevzuat Ekibi
Vergi Denetimi & Ceza Hukuku
7524 Sayılı Kanun ile VUK Mükerrer 355. maddesine göre, ticari mal veya hizmet bedelini başkasının IBAN'ı üzerinden tahsil edenlere ve hesabını kullandıranlara işlem tutarının %10'u oranında özel usulsüzlük cezası; başkasına ait POS cihazını kullananlara ve kullandıranlara ise maktu cezanın 3 katı ceza kesilmektedir.
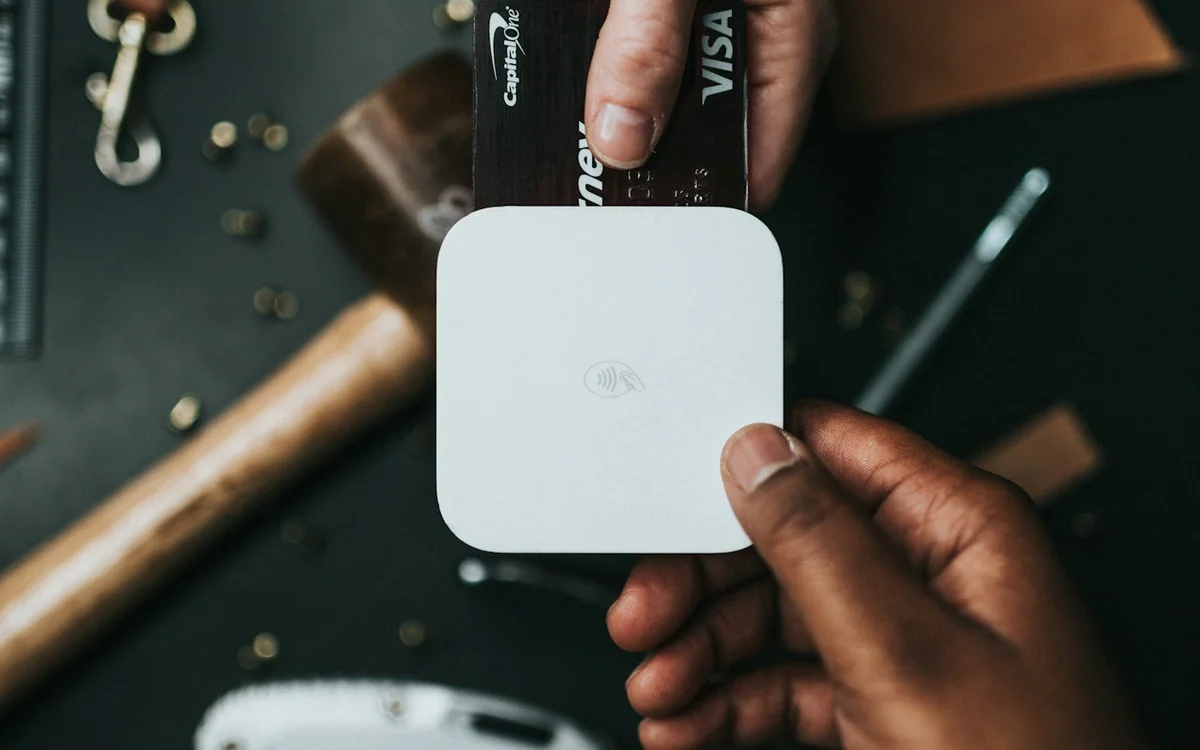
Son aylarda vergi dairelerinin en yoğun mesai harcadığı ve vergi müfettişlerinin masalarını dolduran iki büyük inceleme konusu var:
- Ticari işletmelerin pos komisyonundan veya vergi yükünden kaçınmak için müşterilerinden şahsi banka hesaplarına ya da üçüncü şahısların IBAN'larına havale/EFT alması.
- Bir işletmenin, banka bloke veya faiz oranları gerekçesiyle komşu dükkanın ya da akrabasının POS cihazından (fiziki veya sanal POS) slip çekmesi.
Yıllarca esnaf arasında "Bunda ne var ki, parasını sonra veriyorum" şeklinde normalleştirilen bu alışkanlıklar, 2 Ağustos 2024 tarihli Resmî Gazete'de yayımlanan 7524 sayılı Kanun ile Vergi Usul Kanunu'nun (VUK) mükerrer 355. maddesine eklenen açık fıkralarla işletmelerin kapısına kilit vurduracak büyüklükte ağır cezalara bağlandı.
Bir vergi incelemesi başladığında mükellefin ilk yöneldiği adres yine kendi mali müşaviri oluyor: "Bana bunu neden söylemediniz?"
Bu rehberde, IBAN ve başkasına ait POS kullanımında uygulanan cezaların yasal oranlarını, MASAK denetim mekanizmalarını ve mali müşavirlerin mükelleflerini nasıl belgelenebilir şekilde koruyabileceğini inceliyoruz.
1. Başkasının Banka Hesabı ve IBAN ile Tahsilat: %10 Özel Usulsüzlük Cezası
Gelir İdaresi Başkanlığı, Türkiye Cumhuriyet Merkez Bankası (TCMB) ve MASAK (Mali Suçları Araştırma Kurulu) veri tabanları üzerinden yapay zeka destekli algoritmalarla banka transferlerini taramaktadır.
7524 sayılı Kanun ile VUK Mükerrer 355. maddesine eklenen açık hüküm gereğince:
- İşlem Tutarının %10'u Oranında Ceza: Mal teslimi veya hizmet ifalarına ilişkin tahsilatların satıcı, kiralayan veya hizmeti sunanlar yerine başkalarının banka hesaplarına (IBAN) yapılması durumunda; işleme konu tutarın %10'u oranında özel usulsüzlük cezası kesilir.
- Asgari Had Koruması: Hesaplanacak %10'luk ceza tutarı, kanunda belirlenen maktu özel usulsüzlük cezasından az olamaz.
- Hem İşletmeye Hem Hesap Sahibine Ayrı Ceza: Ceza sadece parayı alan işletmeye değil; banka hesabını kullandıran şahsa/şirkete de birebir aynı tutarda müstakil olarak kesilir.
- Vergi Aslı ve 1 Kat Vergi Ziyaı: Belge düzenlenmeyen bu hasılat için KDV ve Gelir/Kurumlar Vergisi ana parası tahsil edilir, üzerine 1 kat (veya sahte/çift defterde 3 kat) vergi ziyaı cezası eklenir. Üstelik 7524 sayılı Kanun ile vergi aslı uzlaşmadan çıkarıldığı için ana paranın tamamı ödenmek zorundadır.
2. Başkasına Ait POS Cihazını Kullanma: 3 Kat Maktu Ceza ve 20 Milyon TL Sınırı
Piyasada en çok karşılaşılan bir diğer tehlike şudur: Kendi banka hesabı blokeli olan veya pos komisyonunu yüksek bulan bir mükellef, müşterisinin kredi kartını yan dükkanın pos cihazından çeker.
7524 sayılı Kanun ile getirilen düzenleme son derece nettir:
- Maktu Cezanın 3 Katı: Kendi adına kayıtlı olmayan POS cihazını, sanal POS'unu veya ödeme sistemini kullanan işletmelere, VUK Mükerrer 355'teki ilgili maktu cezanın üç katı tutarında özel usulsüzlük cezası uygulanır.
- Cihazı Kullandırana da 3 Kat Ceza: Kendi POS cihazını başka bir işletmeye veren mükellefe de aynı şekilde maktu cezanın 3 katı ceza kesilir.
- Takvim Yılı Üst Sınırı: Bir takvim yılı içinde bu fiiller nedeniyle kesilebilecek özel usulsüzlük cezası için kanunda 20 milyon TL üst sınır belirlenmiş olup, bu tutar her yıl yeniden değerleme oranıyla güncellenmektedir.
- KDV Beyannamesi 45. Satır Uyuşmazlığı: Bankaların GİB'e bildirdiği POS hasılatı ile mükellefin KDV beyannamesindeki 45 no'lu satır (Kredi Kartı ile Yapılan Teslim ve Hizmetler) kuruşu kuruşuna uyuşmak zorundadır; fark durumunda sistem otomatik izaha davet üretir.
3. Ceza Kapsamına Girmeyen Yasal İstisnalar Nelerdir?
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı'nın konuya ilişkin yayımladığı tebliğ ve duyurulara göre şu iki durum ceza kapsamında değildir:
- Bayi - Alt Bayi İlişkileri: Bankacılık mevzuatına ve taraflar arasındaki resmi bayilik sözleşmesine uygun olarak, ana bayinin POS altyapısını alt iş yerinde kullandıran ve işlem bazında muhasebeleştirilen sistemler ceza kapsamı dışındadır.
- Müşterinin Başkasına Ait Kartla Ödeme Yapması: Mal veya hizmet alan müşteri ile kredi kartı sahibinin farklı olması (örneğin eşinin veya aile bireyinin kartıyla ödeme yapılması) işletmeye ceza doğurmaz. Yasaklanan fiil, ödemeyi kabul eden işletmenin kendi mükellefiyetine ait olmayan POS/IBAN kullanmasıdır.
4. Mali Müşavirler Mükelleflerini Nasıl Korumalı?
Mali müşavirlerin mesleki sorumluluk (VUK Mükerrer 227) davalarıyla ve mükellef sitemleriyle karşılaşmaması için şu 3 adımı atması şarttır:
- Yazılı Bilgilendirme ve Risk Tebliği: Tüm mükelleflere şahsi IBAN ile tahsilatın ve başkasına ait POS cihazı kullanımının %10 ve 3 kat ceza yaptırımlarını içeren resmi bir bilgilendirme bülteni iletilmelidir.
- Gönderim İspatı (Log): Bilgilendirmenin ulaştığına dair iletim ve okundu raporları mutlaka büro arşivinde saklanmalıdır.
- Aylık POS/Kredi Kartı Mutabakatı: Beyanname hazırlanırken GİB sistemlerindeki resmi POS hasılatı ile mükellefin getirdiği slip toplamları karşılaştırılmalı; ay sonu sürpriz tarhiyatlar önlenmelidir.
Sonuç ve Özet
7524 sayılı Kanun ile başlayan yeni denetim döneminde 'arkadaşımın hesabına at, posunu kullanayım' dönemi tamamen kapanmıştır. Yaptırımlar son derece ağır olup, vergi aslı uzlaşma kapsamından çıkarıldığı için hatanın telafisi yoktur.
Rahat Beyan, ofis bilgisayarınızda çalışan yerel masaüstü ajan köprüsü sayesinde mükelleflerinizin Dijital Vergi Dairesi POS bilgilerini saniyeler içinde çeker, beyanname öncesi mutabakatınızı güvenceye alır. Ayrıca tüm mükelleflerinize resmi bilgilendirme yazılarını ve tahakkuklarını tek tıkla, zaman damgalı iletim raporlarıyla WhatsApp üzerinden ulaştırmanızı sağlar.
Yeni denetim döneminde büronuzu ve mükelleflerinizi güvenceye almak için Rahat Beyan'ı ücretsiz deneyebilirsiniz.
Sıkça Sorulan Sorular (Mevzuat & Uygulama)
S:Müşterinin başkasına (örneğin eşine) ait kredi kartıyla ödeme yapması ceza gerektirir mi?
Hayır. Yasaklanan eylem tahsilatı kabul eden işletmenin kendi mükellefiyetine ait olmayan POS veya IBAN kullanmasıdır. Mal ve hizmet alan müşterinin aile ferdine ait kartla ödeme yapması ceza kapsamında değildir.
S:Şahsi IBAN ile tahsilat cezasında hesap sahibine de ceza kesilir mi?
Evet. VUK Mükerrer 355 uyarınca işlem tutarının %10'u oranındaki özel usulsüzlük cezası hem tahsilatı yaptıran işletmeye hem de banka hesabını veya IBAN'ını kullandıran şahsa ayrı ayrı kesilir.
S:Başkasına ait POS cihazı kullanımında yıllık ceza üst sınırı var mıdır?
Evet. 7524 sayılı Kanun ile başkasına ait POS cihazı kullanımı fiili için bir takvim yılı içinde kesilebilecek özel usulsüzlük cezası üst sınırı 20 milyon TL olarak belirlenmiştir (her yıl yeniden değerleme oranında güncellenir).
Bu süreçleri ofisinizde dakikalar içinde otomatiğe bağlayın
Ortak DVD oturumu, e-tebligat tarama ve WhatsApp tahakkuk dağıtımı tek bir platformda.
İlginizi Çekebilecek Diğer Rehberler
Ba-Bs Bildirimleri Kaldırıldı: Yeni Dönemde GİB Çapraz Kontrolleri ve Adınıza Kesilen Fatura Taraması
565 Sıra No'lu VUK Tebliği ile Form Ba ve Bs kaldırıldı. Ancak GİB'in dijital çapraz denetimleri katlandı. Mükellef adına kesilen habersiz faturalara dikkat!
Mali Analiz & Enflasyon DüzeltmesiGeçici Vergi Dönemlerinde Enflasyon Düzeltmesi: 7571 Sayılı Kanun ve 2025-2027 Erteleme Rehberi
7571 sayılı Kanun Geçici 37. maddesiyle 2025, 2026 ve 2027 hesap dönemlerinde enflasyon düzeltmesi genel olarak ertelendi. Kuyumcu istisnası ve VUK 298/Ç hakları.